
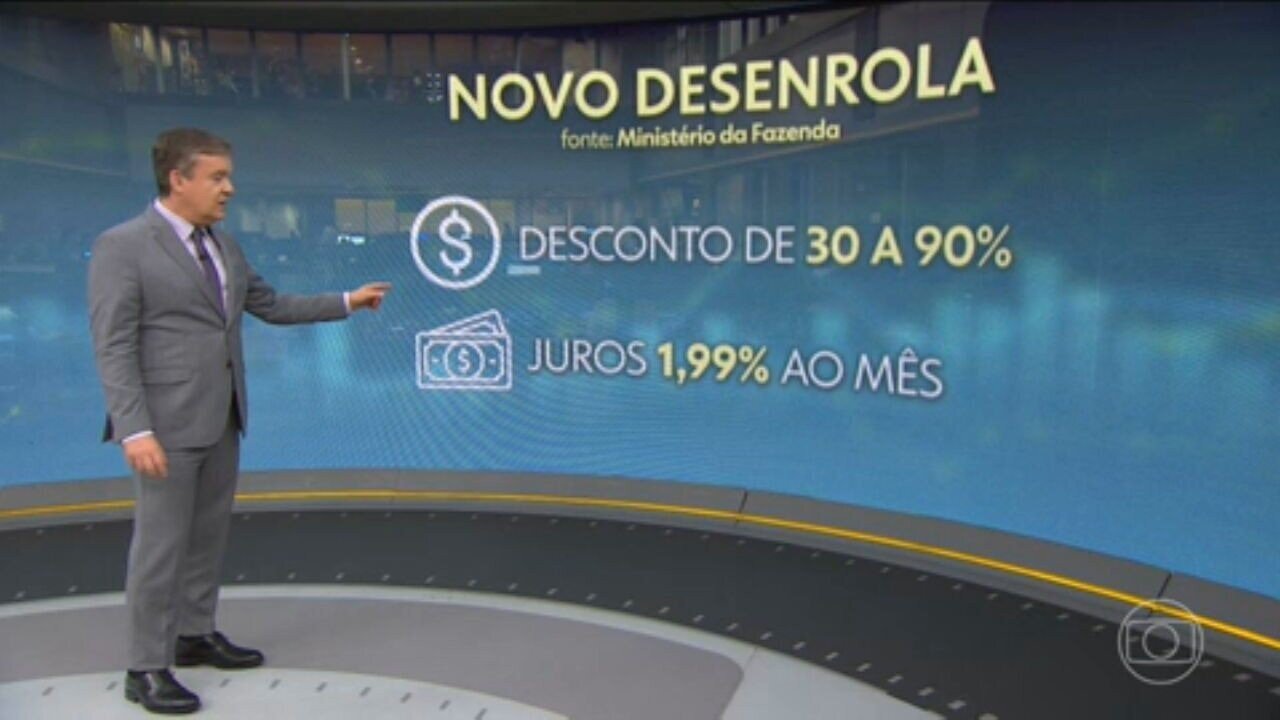
O governo federal lançou nesta semana a segunda edição do Novo Desenrola Brasil, programa de renegociação de dívidas destinado a aliviar a pressão financeira sobre famílias. A iniciativa prevê alcançar até cerca de 20 milhões de pessoas e renegociar até R$ 58 bilhões em débitos antigos e novos.
Mesmo com indicadores econômicos em aparente melhora — desemprego em níveis mínimos e aumento da renda média — o endividamento das famílias segue em trajetória ascendente. Em abril, o índice de famílias endividadas atingiu 80,9%, o maior patamar da série histórica da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). A inadimplência também permanece elevada, em 29,6% das famílias.
Emprego e renda não bastam
No trimestre encerrado em março, a taxa de desemprego chegou a 6,1%, o menor nível para o período, e o rendimento médio mensal ficou acima de R$ 3.722, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). Ainda assim, especialistas apontam que fatores como o custo de vida elevado, o crédito mais caro e a dependência de financiamentos explicam por que o resultado não se traduziu em alívio generalizado para as famílias.
Após a pandemia, a política monetária mudou de direção com rapidez: a Selic esteve em 2% ao ano em outubro de 2020, subiu até 13,75% em agosto de 2022 e, após uma queda até meados de 2024, voltou a subir diante de choques externos, alcançando 15% ao ano em junho de 2025 — o maior nível desde 2006. A elevação dos juros tornou o crédito mais caro e contribuiu para o aperto no orçamento das famílias.
Dívidas acumuladas e orçamento apertado
Uma herança do estímulo ao consumo foi o aumento do endividamento. O primeiro Desenrola, lançado em maio de 2023, renegociou R$ 53,2 bilhões de dívidas de 15 milhões de brasileiros, mas o alívio foi temporário. Dados do Banco Central mostram que o comprometimento da renda das famílias com dívidas, sobretudo bancárias, alcançou 29,3% em janeiro deste ano, o maior nível da série histórica.
Com mais renda comprometida, qualquer ganho extra costuma ser direcionado ao pagamento de despesas básicas — alimentação, moradia e transporte — e ao abatimento de dívidas acumuladas, sem gerar folga financeira. Pesquisa Quaest indica que 71% dos brasileiros afirmam conseguir comprar menos do que há um ano, 11% dizem comprar mais e 17% não notam diferença.
O Índice Nacional de Preços ao Consumidor Amplo (IPCA) mostra alta volatilidade nos preços dos alimentos: no início do Desenrola, em maio de 2023, a alta acumulada em 12 meses dos alimentos era 5,54% e chegou a 7,81% em abril de 2025. No mesmo período, a inflação geral alcançou 5,53%, nível mais alto desde janeiro de 2023. Itens como arroz, feijão, leite, frutas, hortaliças e carnes registraram aumentos expressivos em diferentes momentos, com o arroz tendo chegado a 74,14% em 12 meses até janeiro de 2021 e as carnes acumulando 21,17% em janeiro de 2025.
O aumento dos gastos essenciais tem reduzido a renda disponível: em março, itens básicos consumiam 41,8% do orçamento das famílias, pressionados por habitação, transportes, saúde, educação e alimentação, segundo dados do IBGE compilados pela Tendências Consultoria.
Comportamento financeiro e educação
Além do cenário macroeconômico, especialistas destacam fatores comportamentais. A economista Olívia Resende aponta o “viés do presente” como explicação para a manutenção do consumo mesmo com juros altos: muitas pessoas priorizam a parcela mensal em vez do custo total da dívida e organizam despesas em “caixinhas”, perdendo a visão do orçamento global. A facilidade de acesso ao crédito digital e estímulos de marketing também contribuem para o uso recorrente de cartão de crédito — que, segundo a CNC, era a modalidade de dívida para 84,9% dos consumidores endividados em março.
Resende e outros especialistas defendem que renegociações têm efeito no curto prazo, mas que a mudança estrutural requer educação financeira desde cedo para alterar hábitos de consumo e reduzir a dependência do crédito. A normalização do endividamento, alimentada por conteúdos nas redes sociais que prometem soluções rápidas, também é apontada como fator que reduz o senso de urgência na resolução do problema.
Apesar da melhora em alguns indicadores macroeconômicos, o conjunto de juros elevados, preços de itens essenciais mais altos, dívidas acumuladas e padrões de consumo mantém o endividamento das famílias em níveis recordes, segundo levantamentos recentes.
Com informações de G1