Parlamentares de 2027 herdam mudanças tributárias em andamento
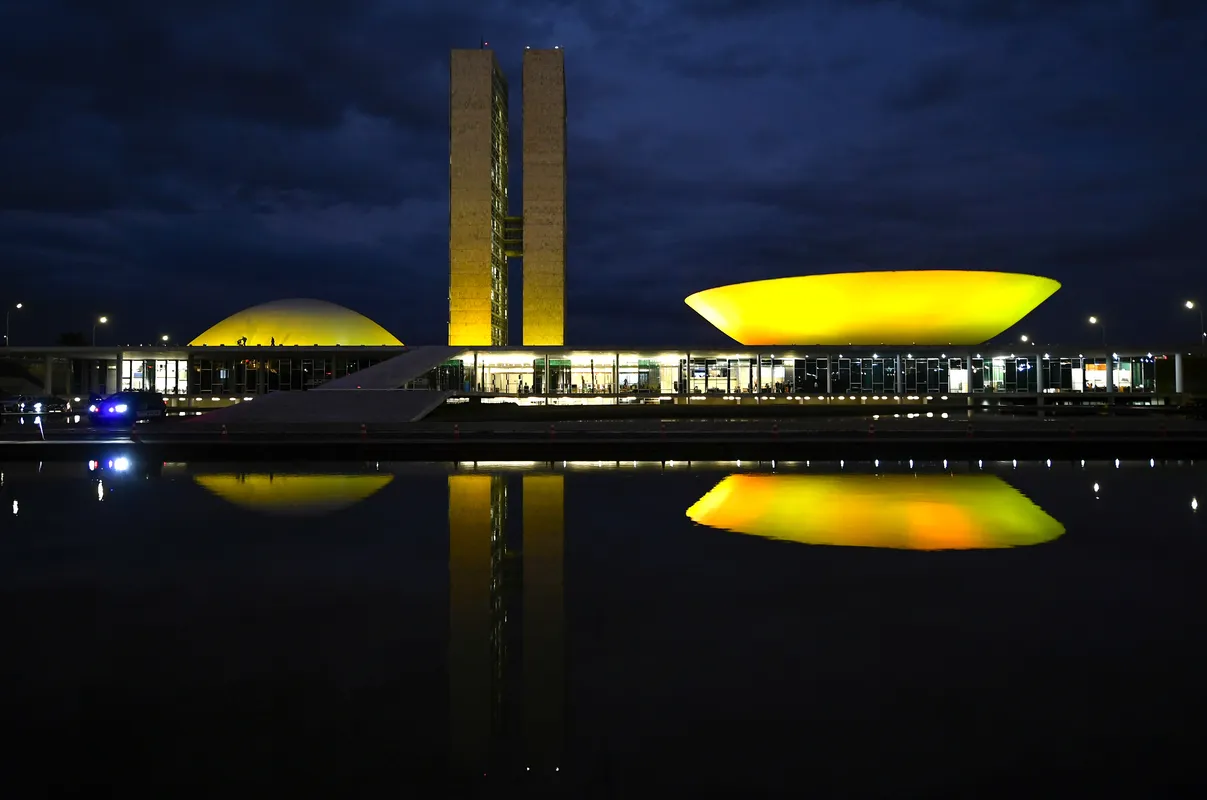
Os deputados e senadores que assumem em 1º de fevereiro de 2027 vão conviver com uma reforma tributária cuja implementação já possui cronograma definido na Constituição e em leis complementares. A Emenda Constitucional nº 132/2023 e as Leis Complementares nº 214/2025 e nº 227/2026 detalham etapas que, na ausência de novas revisões, seguirão em frente mesmo sem votação adicional do próximo Congresso.
Em 2027, a Contribuição sobre Bens e Serviços (CBS), administrada pela União, substitui o PIS e a Cofins. O Imposto sobre Bens e Serviços (IBS), gerido por estados e municípios, começará a vigorar com alíquota provisória de 0,1%. A alíquota do Imposto sobre Produtos Industrializados (IPI) será zerada para a maior parte dos produtos, preservadas as regras da Zona Franca de Manaus. A transição do ICMS e do ISS para o IBS tem início em 2029 e avança até 2032, com previsão de conclusão do novo sistema em 2033.
Embora o calendário já esteja traçado, o Executivo e o Legislativo poderão influenciar a forma como as normas serão operacionalizadas. O presidente eleito terá poder para definir parâmetros de execução, propor alterações e vetar projetos, mas não pode, sozinho, suspender dispositivos previstos na Constituição ou em leis complementares, segundo o economista Haroldo da Silva, presidente do Corecon-SP. Cabe ao Congresso decidir se preserva, corrige ou recalibra a reforma.
Pontos em debate: “split payment” e pressão de grupos de interesse
Entre propostas surgidas no debate eleitoral está a intenção de extinguir o chamado “split payment”, mecanismo que se tornaria obrigatório em 2028 nas operações entre empresas e que separa automaticamente o valor dos impostos no momento do pagamento. Como foi instituído pela legislação da reforma, a eventual revogação exigiria participação do Congresso, não apenas decisão do Executivo. A declaração sobre o fim do mecanismo foi feita por Daniella Marques, coordenadora do núcleo econômico e porta-voz da candidatura de Flávio Bolsonaro (PL).
Analistas indicam que grupos econômicos que já atuaram na discussão da reforma chegam à nova legislatura com canais de influência consolidados. O cientista político e professor Fabio Andrade, da ESPM, afirma que as mudanças nas relações de poder tendem a ser graduais, e que bancadas ligadas ao agronegócio e a setores tradicionais da indústria devem manter capacidade de negociação no Parlamento.
Vetos à Lei Complementar 227/2026 e medidas pendentes
A Lei Complementar nº 227/2026 foi sancionada com 13 dispositivos vetados pelo presidente, e esses vetos não perdem efeito com o término da atual legislatura. Caso não sejam votados até o fim de 2026, serão objeto de deliberação do Congresso que assume em 2027. A derrubada de vetos exige, no mínimo, 257 votos na Câmara e 41 no Senado, apurados separadamente, conforme explica o advogado tributarista João Henrique Gasparino, diretor executivo da NimbusTax.
Entre os trechos vetados está um que permitiria ao comprador de imóvel optar por recolher o Imposto sobre Transmissão de Bens Imóveis (ITBI) no momento da escritura, antes do registro da propriedade, possivelmente com alíquota reduzida. Outro veto retirou da lista de produtos com redução de 60% nas alíquotas da CBS e do IBS os alimentos líquidos à base de vegetais, enquanto manteve o desconto para leite fermentado, bebidas e compostos lácteos aprovados pelo Congresso. Também há vetos que poderiam ampliar benefícios fiscais para Sociedades Anônimas do Futebol (SAFs).
Decisão sobre ITCMD e base de cálculo
Os senadores que tomarem posse em 2027 terão competência exclusiva para definir o limite máximo do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). Atualmente, a alíquota máxima permitida é de 8%; o Projeto de Resolução do Senado nº 57/2019 propõe elevar esse teto para 16%. A fixação do limite não implica aumento automático do tributo para todos os contribuintes: cada estado fixa, por lei própria, suas alíquotas, faixas e isenções.
Além do teto, a base de cálculo é fator determinante. A LC 227/2026 adotou o valor de mercado como referência para cobrança do ITCMD, o que tende a elevar o imposto em estados que anteriormente utilizavam valor venal inferior ao preço de mercado, observa Gasparino.
Desoneração da folha e impacto para empresas
Outra pauta com efeito direto sobre empresas e empregos é a desoneração da folha de salários. A Lei nº 14.973/2024 definiu retomada gradual da contribuição previdenciária pelas empresas de 17 setores. Em 2027, essas empresas recolherão 15% sobre a folha e continuarão pagando parcela reduzida da Contribuição Previdenciária sobre a Receita Bruta (CPRB). Em 2028, a CPRB será extinta e a contribuição sobre a folha retornará a 20%. O Congresso precisará aprovar lei caso queira evitar o fim da desoneração previsto para 2028, e a decisão na prática depende de análise do impacto orçamentário e do espaço no Projeto de Lei Orçamentária do ano seguinte.
Emendas parlamentares: R$ 44,8 bilhões e destinação
O Orçamento de 2027 já aprovado pelo Congresso atual reservou R$ 44,8 bilhões para emendas individuais e de bancada, quantia que os parlamentares eleitos em 2027 ajudarão a direcionar. A alocação define se recursos irão para hospitais, obras, equipamentos ou repasses a estados e municípios, e reduz espaço do Orçamento destinado a outras despesas discricionárias. A discussão sobre essas verbas ocorrerá dentro das negociações entre bancadas estaduais e comissões, e pode influenciar prioridades de investimentos e manutenção de políticas públicas.
Decisões que podem ocorrer antes da posse
Algumas medidas ainda serão analisadas pela legislatura em curso, mas podem envolver negociações com o próximo governo eleito. É o caso da Medida Provisória nº 1.394/2026, vigente desde 25 de setembro, que proibiu plataformas de apostas esportivas e jogos on-line, determinou o fim das autorizações existentes e estabeleceu regras para devolução de valores mantidos por plataformas. A MP precisa ser aprovada pela Câmara e pelo Senado até 23 de novembro de 2026 para se tornar lei e, por isso, caberá à atual legislatura apreciá-la, ainda que o governo seguinte possa participar das negociações e influenciar o resultado.
As decisões do Congresso de 2027, portanto, vão além da disputa presidencial e terão efeitos concretos sobre tributos, custo do trabalho para as empresas, regras para heranças e doações e o destino de bilhões de reais do Orçamento.
Com informações de G1