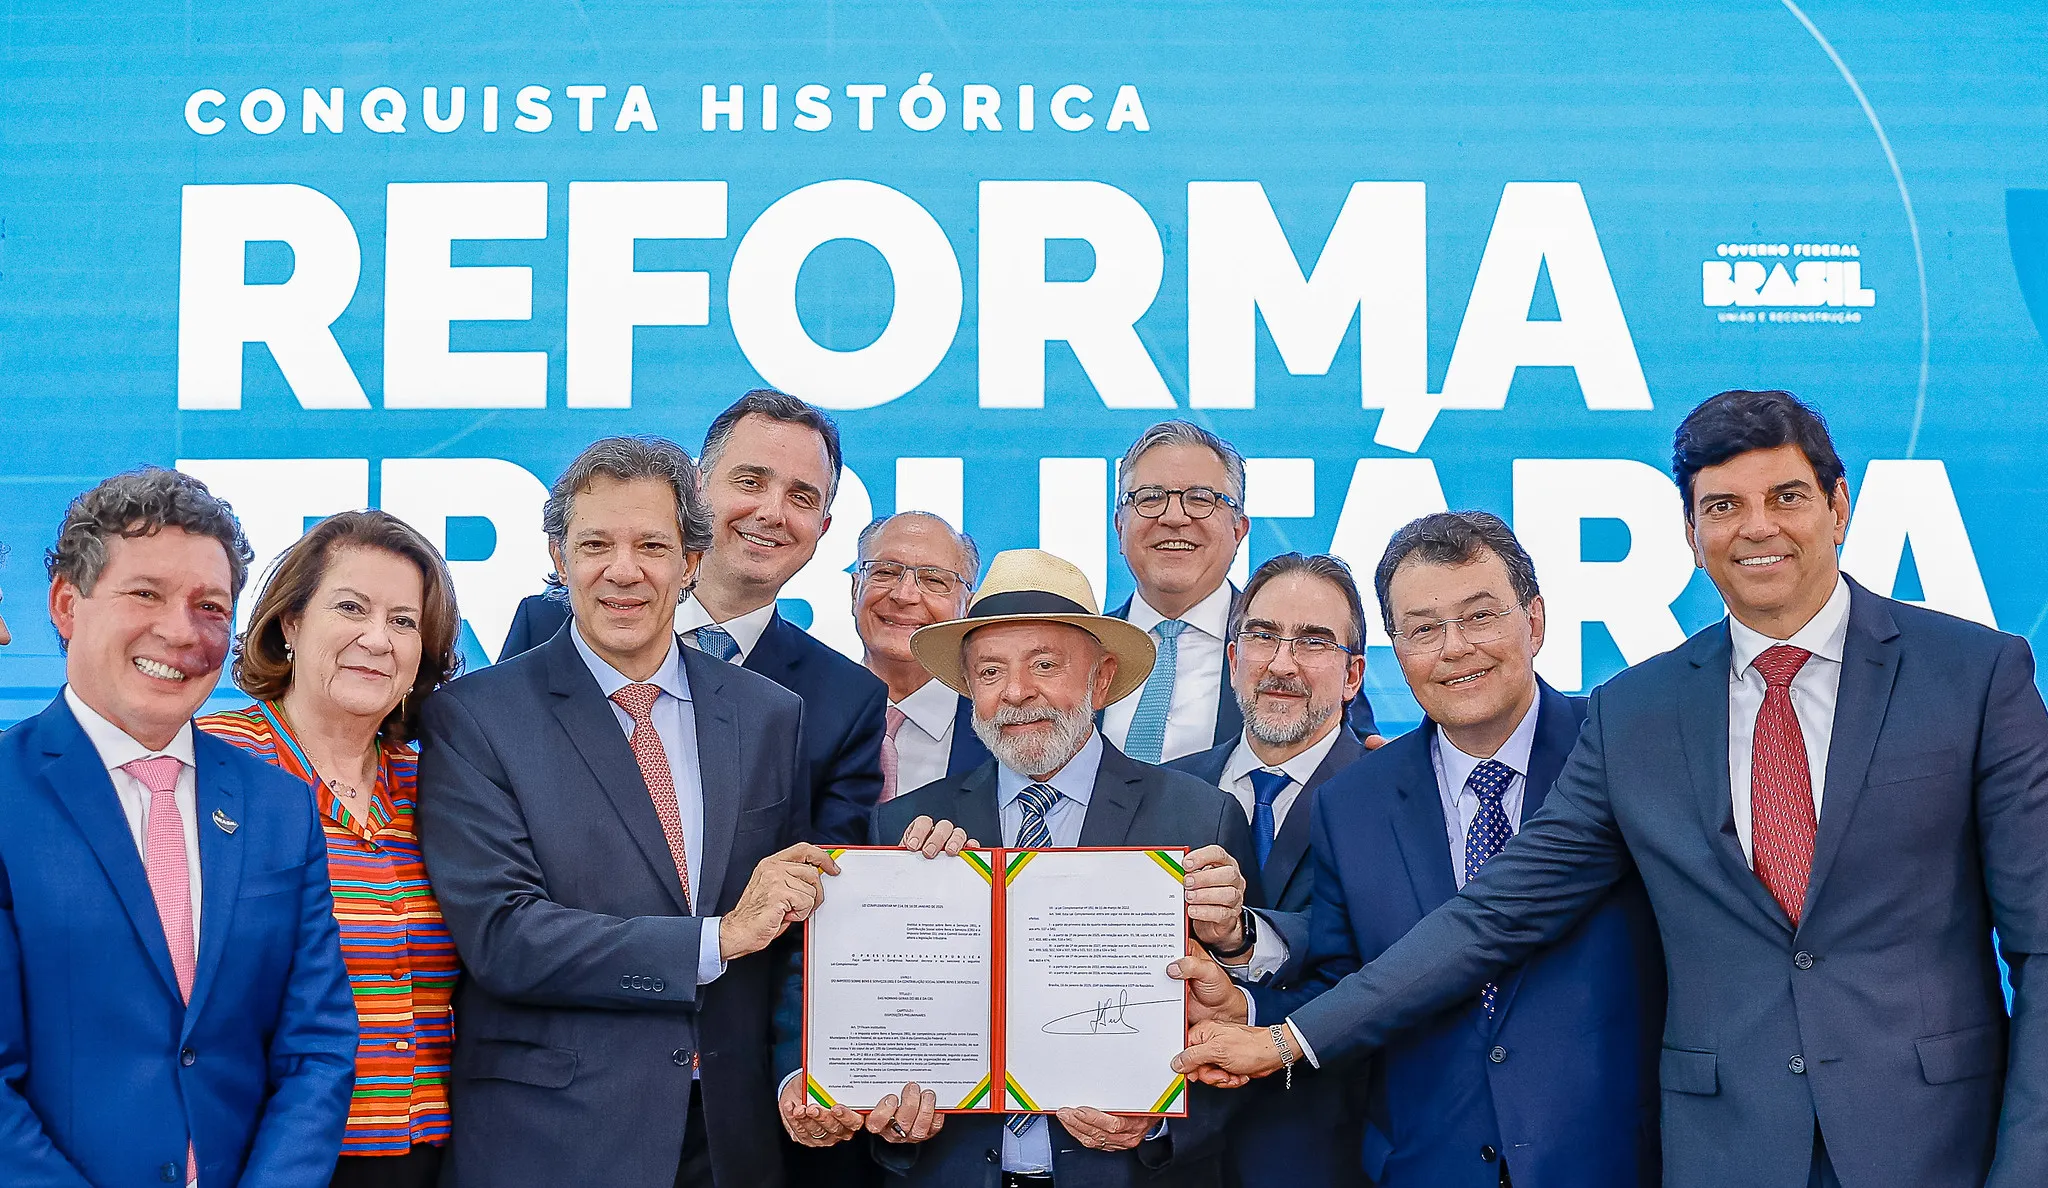
Microempresas e empresas de pequeno porte enquadradas no Simples Nacional têm prazo até o fim de setembro para escolher entre permanecer no regime tradicional, conhecido como Simples “puro”, ou migrar para o chamado sistema “híbrido” de recolhimento dos novos tributos sobre o consumo. A determinação consta de resolução publicada pelo Comitê Gestor do Simples Nacional (CGSN) e a opção feita neste mês valerá para as operações do primeiro semestre de 2027.
Como funciona e principais impactos
Analistas ouvidos indicam desafios para quem optar pelo regime híbrido, como necessidade de contabilidade mais detalhada, exigência de notas fiscais mais completas, atenção à cadeia de fornecedores (pois tributos não recolhidos em elos anteriores não poderão ser abatidos) e a impossibilidade de postergar recolhimentos em operações eletrônicas devido ao “split payment”, previsto a partir de 2028.
MEI e nanoempreendedor
Dados da Receita Federal apontavam que, ao fim de 2025, o Simples Nacional concentrava 7,35 milhões de empresas (sem contar MEIs e nanoempreendedores), equivalente a 28,6% do total de empresas ativas no país.
Representantes do setor alertam que as próximas semanas exigem avaliação prévia das empresas para evitar decisões precipitadas, considerando impactos tributários e comerciais resultantes da reforma.
Com informações de G1