
Entenda a diferença entre dívida boa e dívida ruim
Nem toda dívida é necessariamente prejudicial. A distinção entre “dívida boa” e “dívida ruim” é de natureza econômica, não moral, e reconhecer essa diferença é fundamental para o planejamento financeiro.
Considera-se dívida boa aquela que pode elevar a renda futura ou contribuir para a formação de patrimônio, desde que o retorno obtido compense o custo pago em juros. Em outras palavras, o empréstimo só é vantajoso se os benefícios esperados superarem o que se paga por ele.
Por outro lado, a chamada dívida ruim refere-se a compromissos contraídos para antecipar consumo. Esse tipo de endividamento tende a crescer em ritmo superior ao da renda, o que acaba pressionando o orçamento das famílias e dificulta a manutenção das despesas no longo prazo.
No cenário atual do Brasil, o endividamento considerado caro e sem planejamento é motivo de preocupação. Quando boa parte das famílias ou empresas assume dívidas com custos elevados ou sem uma estratégia financeira adequada, o consumo pode perder força. Essa retração no consumo tem potencial para frear o crescimento econômico.
O problema, segundo o conteúdo, não é ter dívidas em si, mas dever de maneira inadequada. A avaliação correta do propósito do empréstimo e da relação entre retorno e custo é o que define se o compromisso financeiro é sustentável.
O material faz parte do g1 Explica, série semanal que simplifica temas relacionados à economia, ao mercado financeiro e à educação financeira, mostrando como essas questões impactam o orçamento das pessoas.
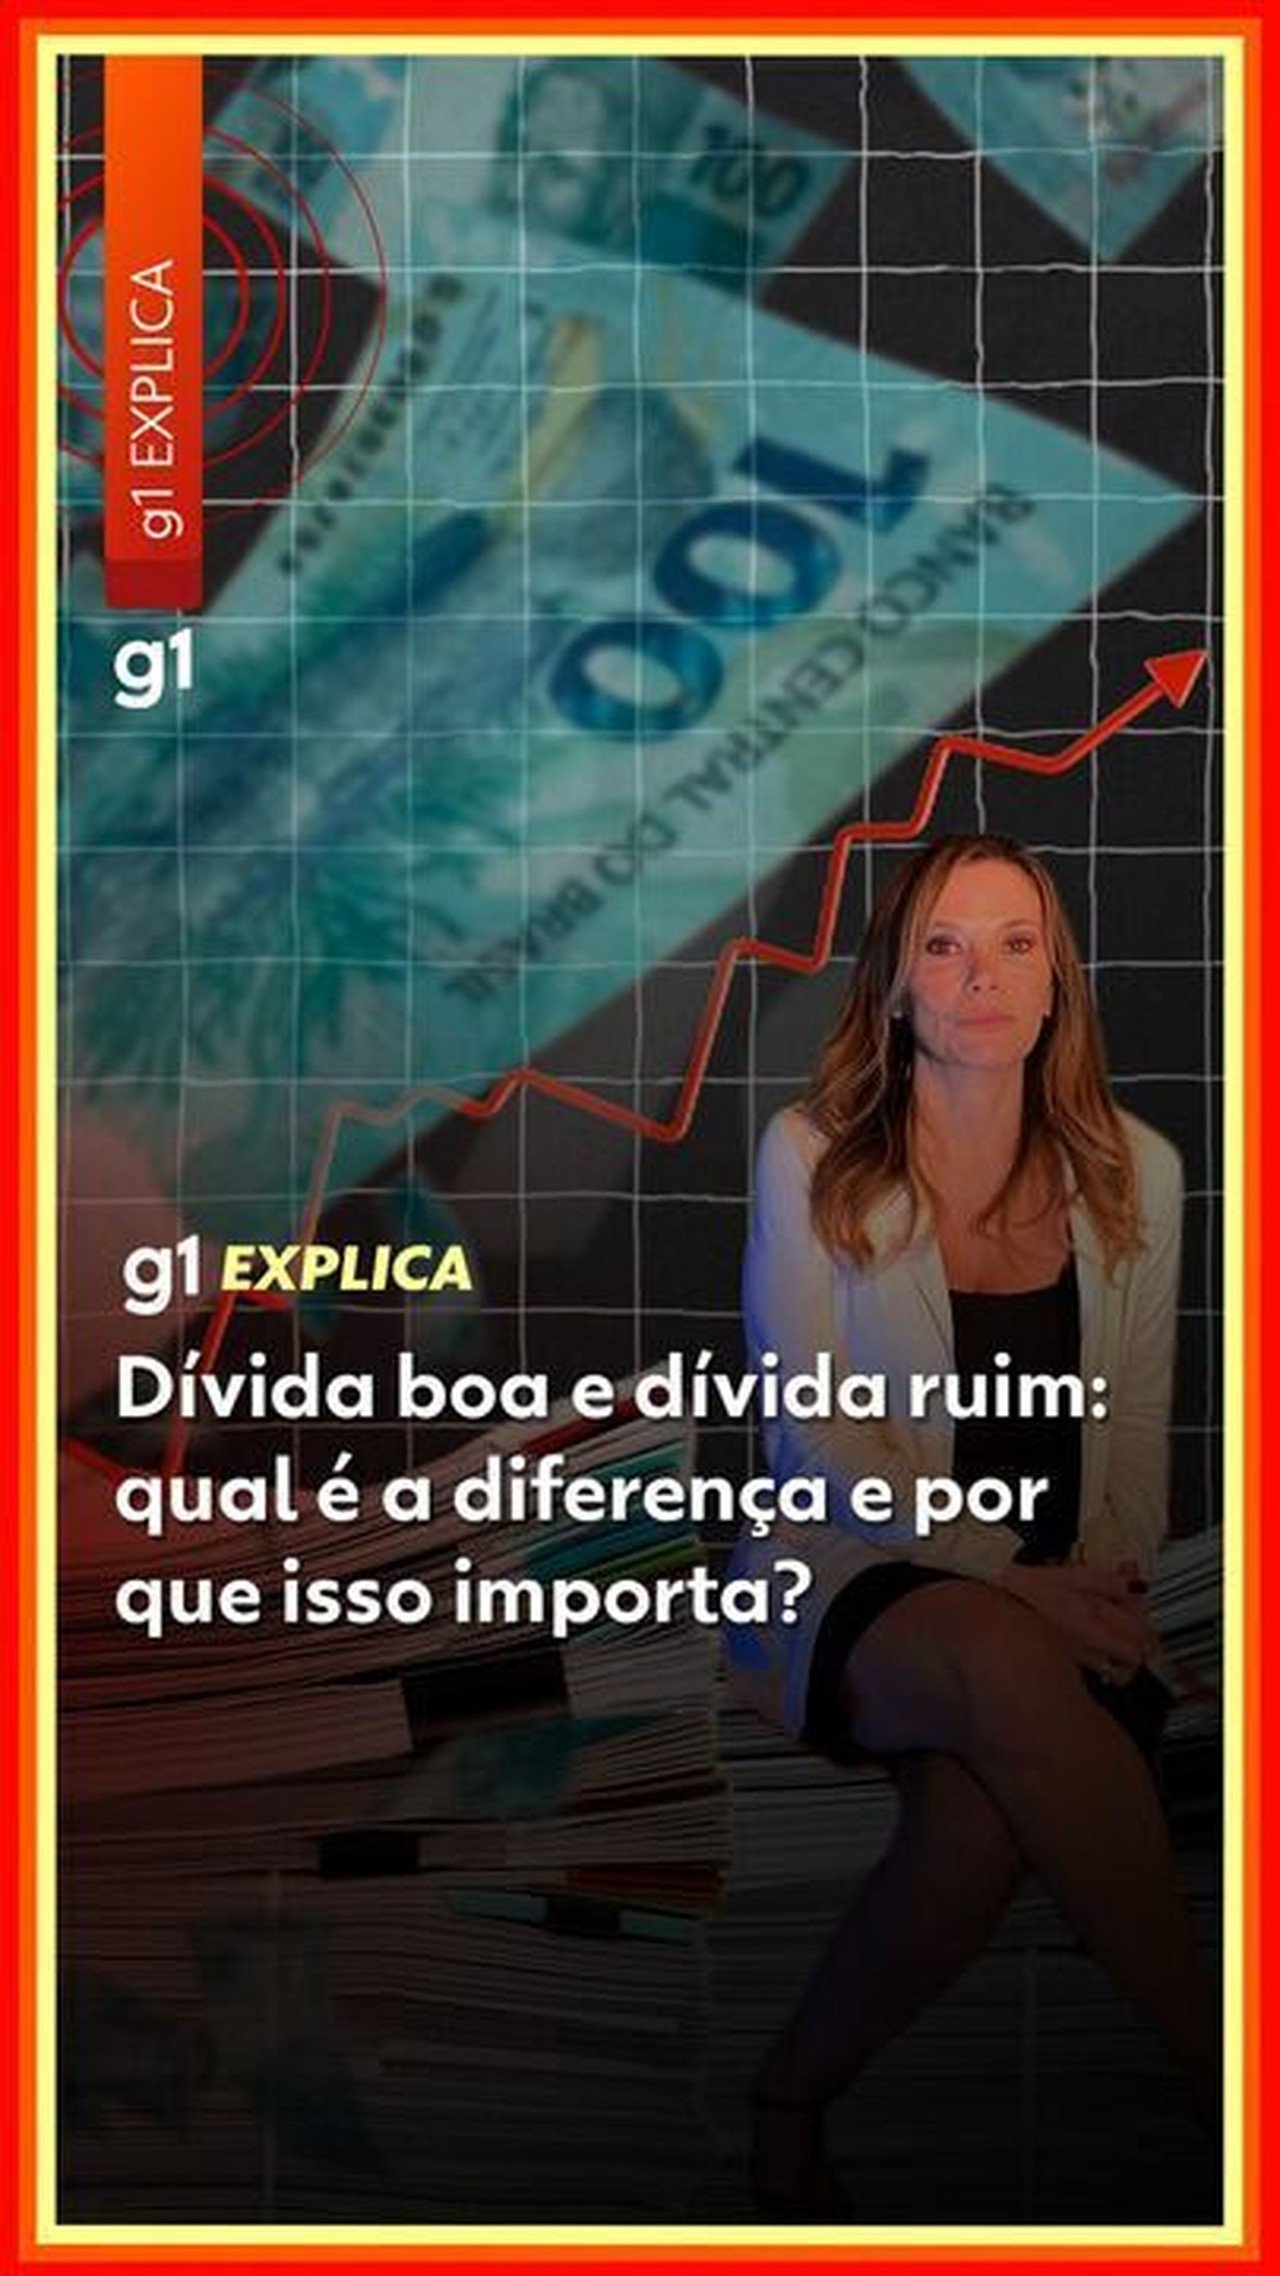
O vídeo relacionado apresenta os critérios para diferenciar os tipos de dívida e explica por que a gestão incorreta do endividamento pode ser mais prejudicial do que a própria existência de um crédito.
Ao entender a diferença entre dívidas que podem gerar retorno e aquelas que apenas antecipam consumo, consumidores e tomadores de decisão têm condições melhores de avaliar riscos e impactos no orçamento.
Com informações de G1