Quem, o quê e quando
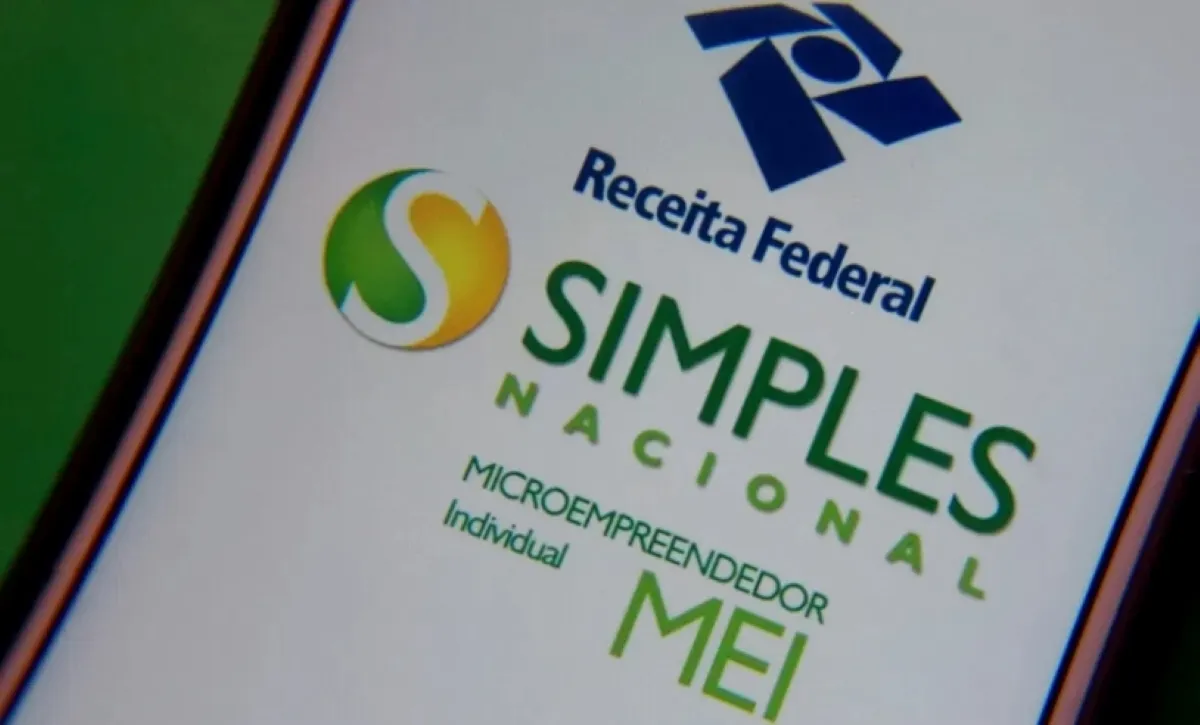
O presidente Luiz Inácio Lula da Silva sancionou nesta quarta-feira, 21 de outubro de 2026, a lei que perdoa dívidas de microempreendedores individuais (MEIs). O benefício abrange débitos contraídos até 13 de outubro de 2026 e pode alcançar cerca de 3,6 milhões de empreendedores, totalizando aproximadamente R$ 12,6 bilhões em dívidas.
O que mais muda na categoria
A proposta aprovada no Senado também eleva o limite anual de faturamento do MEI para R$ 140 mil em 2028, autoriza a contratação de até dois funcionários em condições específicas e extingue a obrigatoriedade de emissão de nota fiscal para NanoMEIs.
Por que o perdão não resolve tudo
Especialistas consultados explicam que a medida pode aliviar financeiramente muitos pequenos negócios, mas não elimina as causas estruturais do endividamento. Economistas e planejadores financeiros apontam três fatores recorrentes: dificuldade de acesso a crédito em condições adequadas; ausência de planejamento financeiro; e a mistura das finanças pessoais com as da empresa.
Riscos da mistura entre contas
Segundo Luis Otávio Leal, sócio e economista-chefe da G5 Partners, o uso do caixa da empresa para cobrir despesas pessoais é uma das principais razões para o endividamento. Em muitos casos, o empreendedor paga uma conta pessoal com recursos do negócio e, depois, precisa recorrer a empréstimos para manter a operação, comprometendo simultaneamente as finanças pessoais e empresariais.
Diferença entre empreender por oportunidade e por necessidade
Leal também observa que negócios abertos por oportunidade tendem a ter planejamento e maior resiliência, enquanto empreendimentos criados por necessidade podem começar sem preparo e menor foco na gestão, o que aumenta o risco de problemas financeiros.
Como organizar as finanças
O planejador financeiro Antonio Maciel (CFP) recomenda tratar separadamente o dinheiro da empresa e o pessoal, mesmo quando o dono é o único proprietário. Ele ilustra com um exemplo hipotético: se o negócio recebe R$ 6,5 mil, tem R$ 4 mil em pagamentos e precisa reservar R$ 1 mil para a operação seguinte, restam R$ 1,5 mil disponíveis; retirar mais do que isso pode comprometer a continuidade, ainda que o lucro no papel seja de R$ 1,8 mil.
Sinais de alerta e gestão do endividamento
Maciel lista sinais de que as dívidas estão saindo do controle, como o uso recorrente do cheque especial, pagamento parcial da fatura do cartão ou tomar empréstimo para quitar outro. Ele recomenda monitorar o resultado após custos e despesas, o dinheiro disponível para operar, o total de dívidas com parcelas e juros, e o volume de recursos parados em estoque e prazos de recebimento.
Negociação de dívidas
Ao buscar renegociação, o planejador orienta identificar compromissos essenciais e comparar o Custo Efetivo Total (CET) das propostas. Ele alerta que parcelas menores podem aumentar o custo total do acordo: por exemplo, 12 parcelas de R$ 320 somam R$ 3.840, enquanto 24 parcelas de R$ 230 totalizam R$ 5.520. A renegociação só leva à recuperação quando altera a capacidade de pagamento e é acompanhada de ajustes na gestão.
Políticas de apoio, segundo especialistas, devem combinar medidas de renegociação com maior oferta de crédito subsidiado e capacitação por meio de serviços como o Sebrae, para melhorar a sustentabilidade dos microempreendimentos.
Com informações de G1