Juros sobem em grandes bancos privados
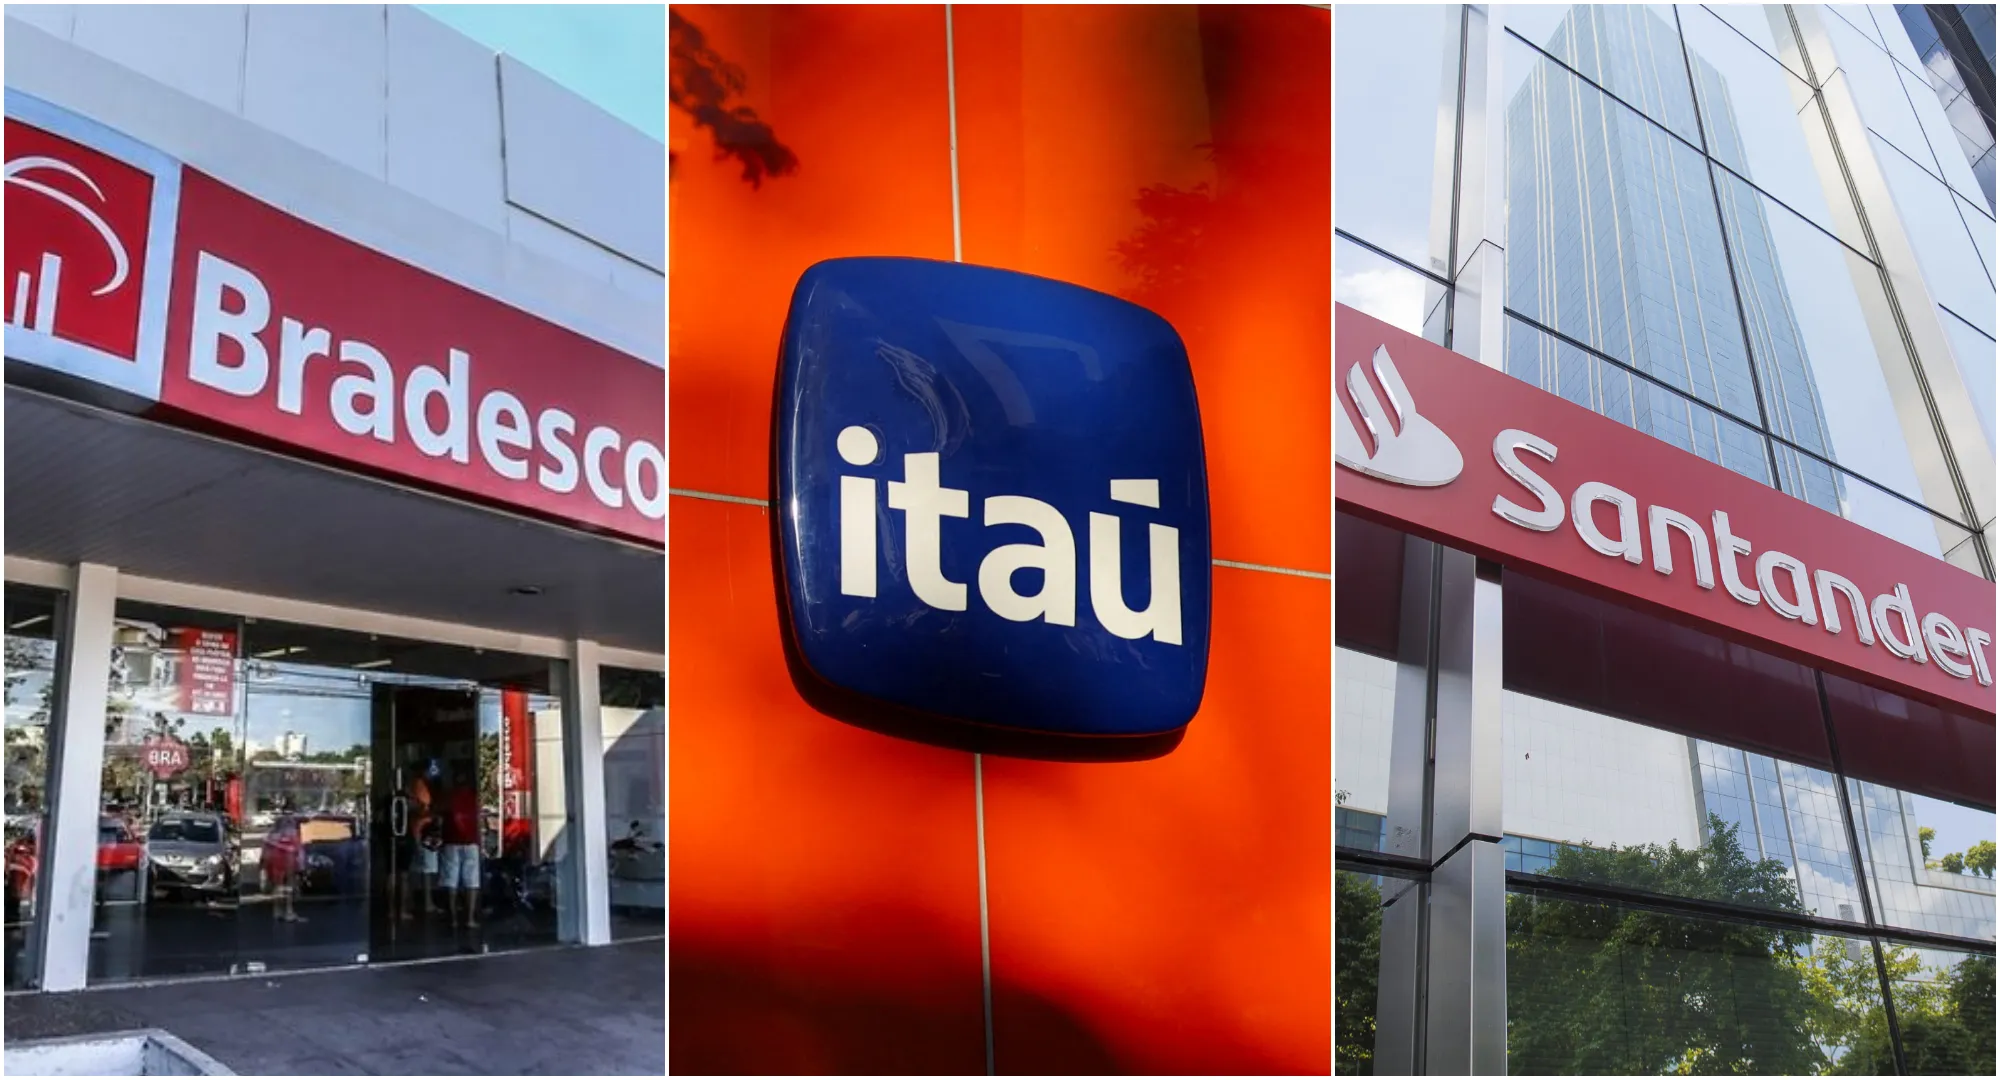
Bradesco, Itaú Unibanco e Santander anunciaram nesta última semana aumentos nas taxas de financiamento imobiliário, elevando o custo do crédito habitacional oferecido por essas instituições. Juntas, elas representam aproximadamente 55% do montante financiado para aquisição de imóveis entre janeiro e setembro de 2026, de acordo com a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Alterações por banco e datas
No Bradesco, a taxa principal passou de 11,99% + TR ao ano para 15% + TR; para clientes Private, o percentual foi ajustado de 11,70% + TR para 13,60% + TR. O novo quadro de taxas vigora desde segunda-feira, 26 de outubro. Em comunicado, o banco informou que atualizou as taxas máximas em razão do avanço das taxas de juros no mercado e que as condições finais são negociadas individualmente.
O Itaú divulgou reajuste que elevou a taxa mínima do financiamento para 12,95% ao ano a partir de quinta-feira, 29 de outubro. Em suas comunicações, o banco detalha que as condições variam conforme o perfil do cliente: no segmento Private as ofertas partem de 12,89% + TR, enquanto para não correntistas podem chegar a 14,85% + TR. O Itaú atribuiu o ajuste às oscilações dos juros futuros, que afetam o custo da captação de recursos.
O Santander informou que passou a ofertar operações com taxas a partir de 12,49% + TR a partir de sexta-feira, 30 de outubro, ante patamar anterior de 11,69% + TR. O banco disse acompanhar indicadores econômicos e as condições do mercado imobiliário ao revisar seus produtos de crédito.
Contexto: juros futuros e a Selic
As instituições ligam os aumentos sobretudo à alta dos juros futuros. Como exemplo, o rendimento dos títulos brasileiros de cinco anos subiu de 12,87% para 15,39% depois das eleições, elevação superior a 2,5 pontos percentuais, segundo o levantamento citado. Especialistas ressaltam que os juros futuros refletem expectativas sobre taxas nos próximos meses e podem subir mesmo com a Selic em queda — a taxa básica sofreu cinco reduções consecutivas, a última em setembro.
Impactos e recomendações
A advogada especialista em mercado imobiliário Daniele Akamine avaliou que os reajustes são surpreendentes diante da trajetória de queda da Selic, mas justificáveis pelo uso dos juros futuros na proteção dos bancos em financiamentos de longo prazo. Ela observou que o aumento médio superou 3 pontos percentuais ao ano para a maioria dos clientes, o que pode encarecer parcelas, reduzir o montante financiável e afetar o poder de compra.
Akamine recomenda que consumidores comparem propostas entre bancos antes de fechar negócio e observem o Custo Efetivo Total (CET), não apenas a taxa de juros. É importante checar o índice de correção escolhido no contrato (TR ou IPCA) e o sistema de amortização: o SAC tende a gerar parcelas iniciais mais altas que caem ao longo do tempo, enquanto o sistema Price oferece prestações fixas, com custo total geralmente maior em comparação no mesmo prazo.
A Caixa Econômica Federal, líder folgada nas contratações para compra de imóveis, não informou se fará alterações. O banco declarou estar em período de silêncio antes da divulgação do balanço e, portanto, não se manifestou sobre o tema.
Consumidores que pretendem financiar imóveis devem avaliar simulações em diferentes instituições, analisar o CET, o índice de correção e o sistema de amortização para escolher a opção que melhor se adequa ao seu perfil e capacidade de pagamento.
Com informações de G1