Entenda o que separa dívida “boa” de dívida “ruim”
O que define uma dívida como boa ou ruim é uma questão econômica, não moral. Segundo o g1 Explica, a distinção está ligada ao efeito que o empréstimo terá sobre a capacidade financeira de quem contraiu a dívida.
Uma dívida considerada boa é aquela utilizada para aumentar a renda futura ou para construir patrimônio. Nesse caso, o empréstimo só se justifica quando o retorno obtido com o investimento supera o custo pago em juros. Exemplos típicos, citados de modo geral, envolvem decisões que melhoram a capacidade produtiva ou incrementam o patrimônio ao longo do tempo.
Já a dívida classificada como ruim é a que serve para antecipar consumo. Esse tipo de endividamento tende a aumentar em ritmo superior ao da renda, criando pressão sobre o orçamento doméstico. Quando o comprometimento da renda cresce, o equilíbrio financeiro familiar fica mais frágil.
Contexto atual no Brasil
O g1 Explica aponta que, no Brasil, há preocupação com o nível de endividamento quando ele é caro e mal planejado. Em cenários em que juros são elevados ou o empréstimo não foi bem estruturado, o consumo pode encolher, o que por sua vez reduz a força do crescimento econômico.
O vídeo enfatiza que o problema não é simplesmente ter dívidas, mas sim assumir obrigações financeiras sem planejamento ou com custos que não se justificam pelo retorno esperado. A advertência visa destacar a importância de avaliar finalidade, custo e prazo antes de tomar um empréstimo.
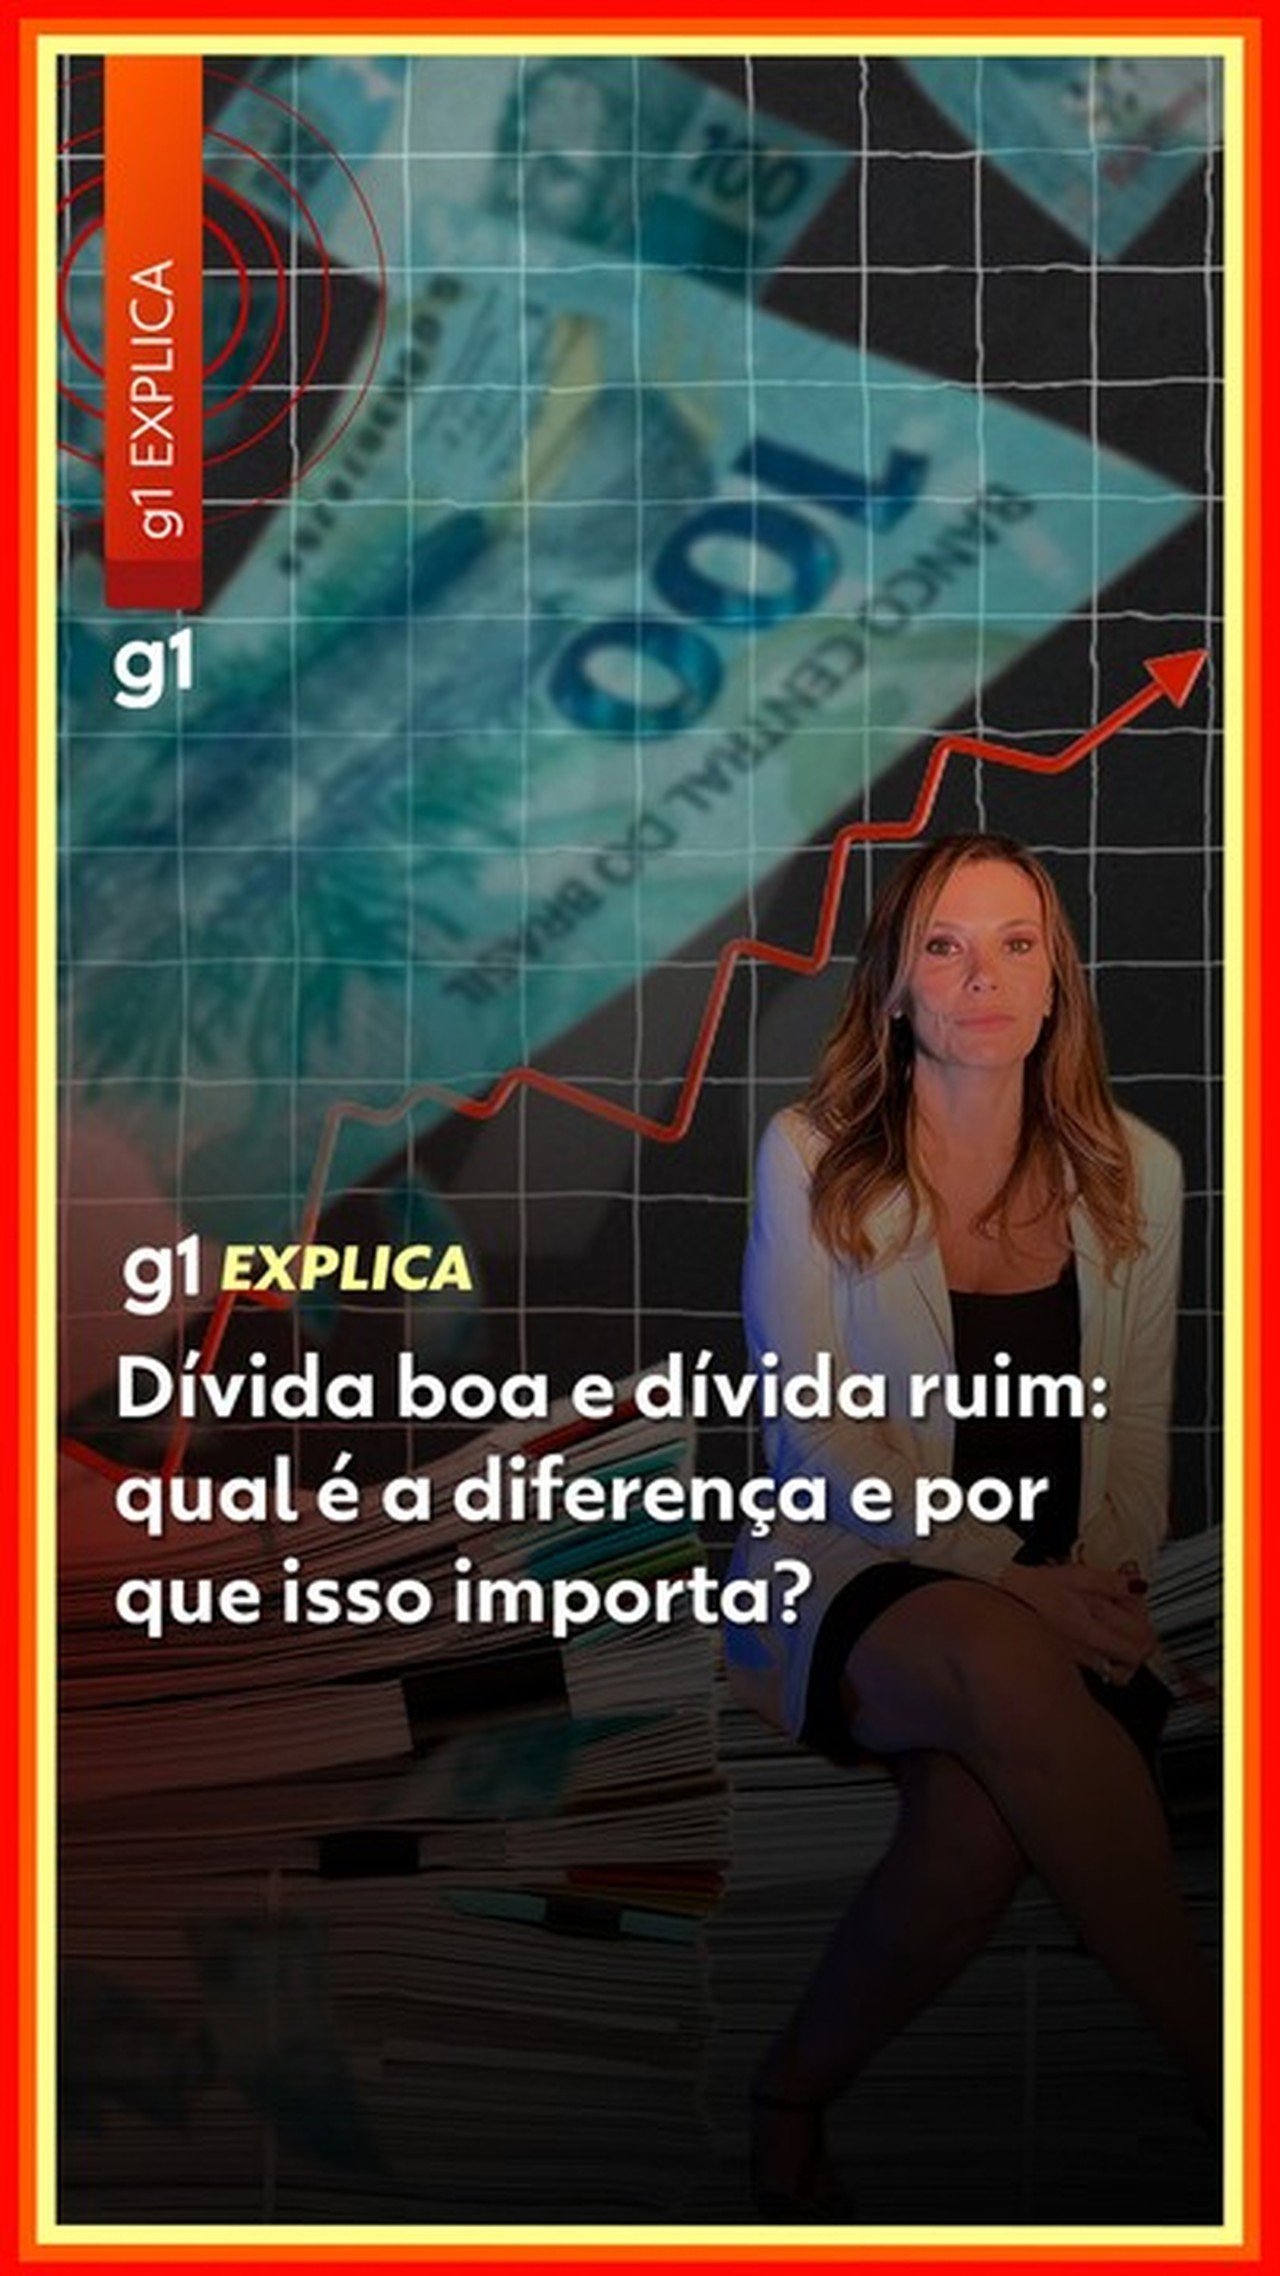
O g1 Explica apresenta esse tema como parte de sua série semanal que descomplica conceitos de economia, mercado financeiro e educação financeira, mostrando como essas questões impactam o dia a dia e as finanças pessoais dos consumidores.
O conteúdo reforça que identificar corretamente o tipo de dívida é fundamental para decidir quando contrair um compromisso financeiro e quando evitá-lo, mantendo o orçamento sob controle e preservando o potencial de crescimento econômico.
Com informações de G1